-
关于我们
-
甄选服务
-
企业服务
-
员工服务
-
品牌链接


 最新资讯
近日
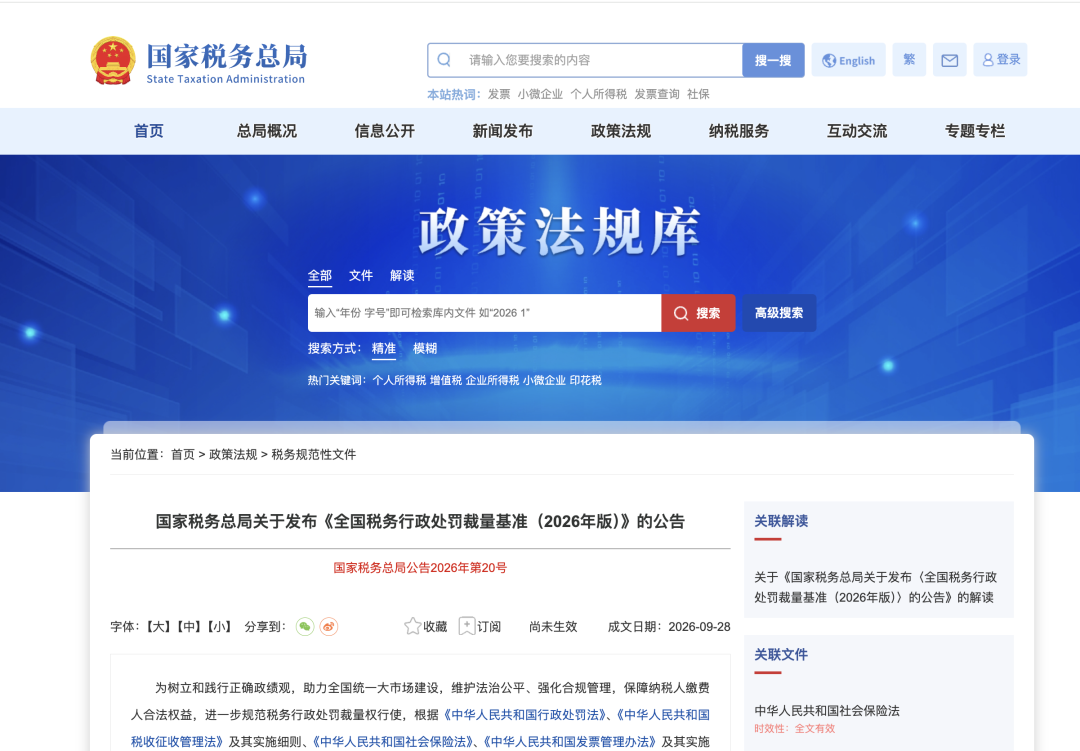
国家税务总局发布
《全国税务行政处罚裁量基准(2026年版)》
自2026年11月1日起施行
本次政策的核心变化为:
社会保险费正式纳入
全国统一税务行政处罚裁量体系
该事项位列裁量基准第30项
归类为违反税(费)款征收管理类
11月1日起施行,单位欠缴社保,最高罚3倍
施行时间:自2026年11月1日起施行
主要内容:《裁量基准》对税务违法行为事项、裁量阶次、适用条件、具体标准进行了全面优化:
一是统一体例结构。总体上划分为“轻微、较轻、一般、较重、严重”5个裁量阶次,逐项列明法定依据、适用条件和具体标准。
二是统一裁量标准。遵循立法本意,选择与违法行为关联度高且能客观反映违法行为性质、危害后果和改正情况的裁量因素进行合理组合,实现对违法行为的科学评价。
三是统一执行口径。明确关键概念的内涵外延,如明确将税务行政处罚“首违不罚”中的“首违”界定为“一个自然年度内(即当年1月1日起至12月31日止)首次发生”,进一步提升执法确定性。
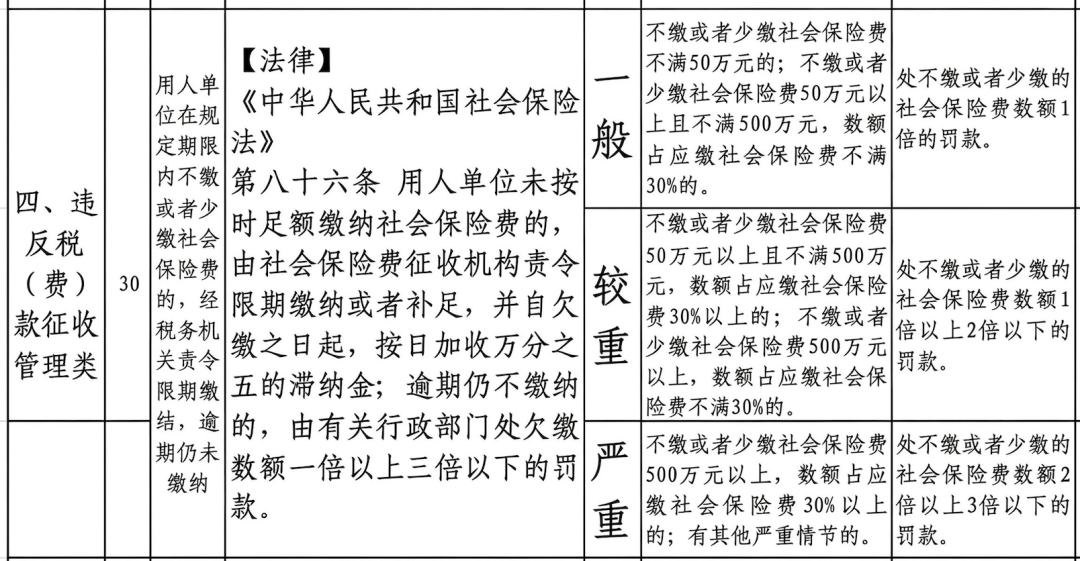
逾期仍未缴纳社保的处罚裁量划分为3档:
《全国税务行政处罚裁量基准(2026年版)》明确:用人单位存在不缴或者少缴社会保险费情形,经税务机关责令限期缴纳,逾期仍未缴纳的,处欠缴数额1倍以上3倍以下罚款。
处罚裁量划分为3档:
第一档:欠缴金额不足50万元;或欠缴金额50万元以上、500万元以下,且欠缴数额占应缴社保费比例不足30%,处以欠缴金额1倍罚款。
第二档:欠缴金额50万元以上、500万元以下,且欠缴数额占应缴社保费比例超过30%;或欠缴金额500万元以上,且欠缴数额占应缴社保费比例不足30%,处以欠缴金额1倍以上2倍以下罚款。
第三档:欠缴金额500万元以上,且欠缴数额占应缴社保费比例超过30%,处以欠缴金额2倍以上3倍以下罚款。
税务行政处罚“轻微不罚”事项清单:
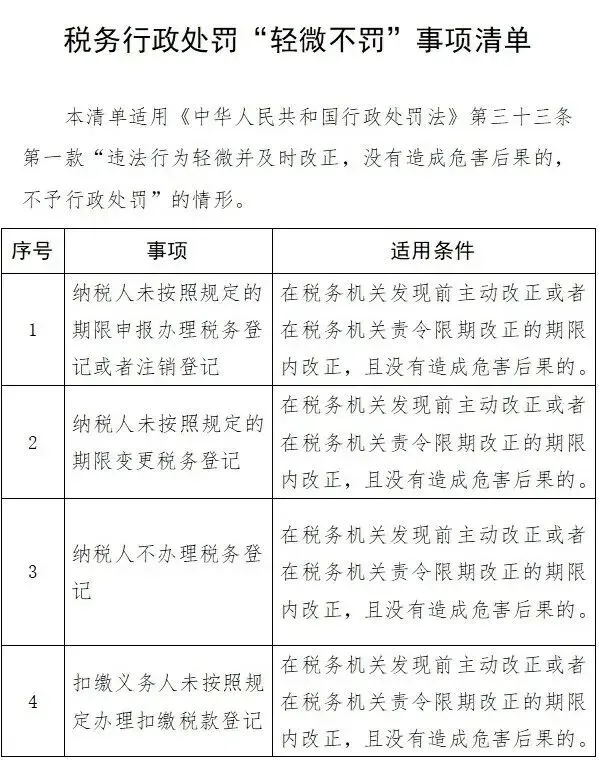
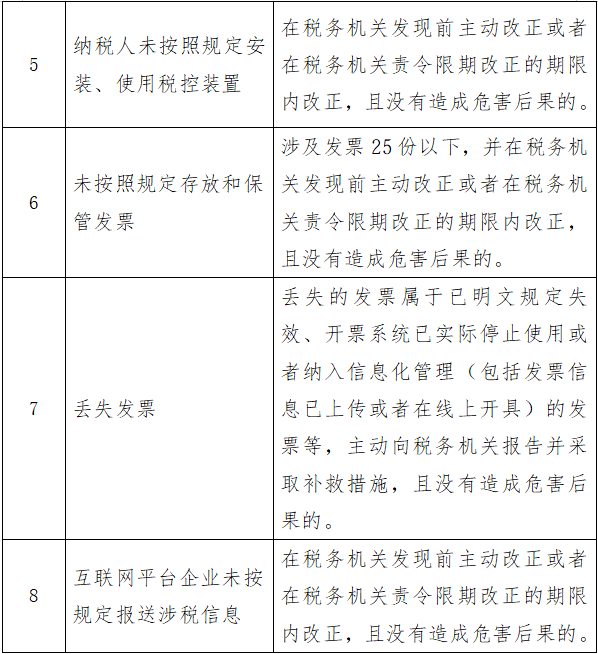
《劳动法》和《社会保险法》规定
缴纳社保是用人单位与劳动者
均需履行的强制性法定义务
不属于可由双方
自由协商处置的福利
断缴的影响,远不止“几个月没交钱”那么简单
社保一旦断缴各项待遇都会受到不同程度的影响——
养老保险:累计缴费年限缩短,将导致退休金减少;退休时若累计缴纳不满15年,还需延长缴费年限才能在退休后按月领取养老金。
医疗保险:断缴次月起,看病就医可能无法报销。若断缴超过3个月再续保,通常需要经历一段“待遇等待期”才能恢复报销,等待期内发生的医疗费用全部自费。
生育保险:多数地区要求连续缴费满一定期限才能享受生育津贴和费用报销,断缴很可能导致待遇资格直接丧失。
工伤保险与失业保险:工伤待遇虽由单位承担责任,但断缴期间发生工伤,相关待遇核算可能需打折扣。
温馨提示:换工作衔接期可以以灵活就业人员身份自行缴纳养老和医疗,避免待遇“断档”。
发现社保“账单”不对劳动者该怎么办?
固定证据:妥善保留工资条、银行流水、劳动合同等材料,重点记录实际工资与社保缴费基数之间的差距,为后续维权做好准备。
书面要求补缴:向单位提交书面申请,要求其依法补缴社保差额。在实践中,单位需按社保经办机构核定的基数进行补缴。
投诉举报:若协商无果,可直接向社保征收机构(税务部门)或劳动保障监察大队投诉举报。
公司未依法缴纳社保将面临哪些法律后果?
行政责任:用人单位未依法办理社会保险登记的,由税务机关责令限期整改;逾期未完成整改的,对用人单位处以应缴社会保险费数额一倍以上三倍以下罚款,同时对直接负责的主管人员及其他直接责任人员处以五百元以上三千元以下罚款。
用人单位未能按时足额缴纳社会保险费的,由税务机关责令限期缴纳或补足欠费,并自欠缴当日起,按日加收万分之五的滞纳金;逾期仍不缴纳的,由相关行政部门对其处以欠缴数额一倍以上三倍以下罚款。
民事责任:
未足额缴纳工伤保险:造成工伤职工待遇降低的,差额部分需由用人单位补足;如完全未缴纳工伤保险,发生工伤的,则全部工伤保险待遇应由用人单位承担。
未缴纳医保等其他保险的:劳动者无法享受社保待遇且社保经办机构不能补办的,可诉请用人单位赔偿实际损失(如医保无法报销的医药费、生育津贴损失等)。
劳动者解约索赔:依据劳动合同法,单位未依法缴纳社保的,劳动者可随时解除合同,并主张经济补偿。
信用惩戒:企业职工基本养老保险、职工基本医疗保险(含生育保险)、工伤保险和失业保险费纳入纳税缴费信用评价范围,未依法缴纳可能影响企业征信、参与政府采购及招投标等活动。
文字及图片来源 | 北京攻略通、国家税务总局、申工报、上海闵行法院
 京公网安备11010502054863